Até muito recentemente, os compradores de primeira viagem no Reino Unido enfrentavam dificuldades extremas ao tentar obter acesso à escada imobiliária. Sem grandes depósitos e a vontade de gastar todo o seu salário numa hipoteca que provavelmente não poderiam pagar, muitos milhares de indivíduos e casais pensaram que nunca conseguiriam ter uma casa própria.
Nos últimos meses, o governo britânico anunciou um novo esquema para ajudar essas pessoas a obter propriedade até 2014. O esquema de “ajuda para comprar”, como ficou conhecido, está a revelar-se um grande sucesso entre os jovens e os que estão a visitar pela primeira vez. é por isso que é uma pena ouvir que o Banco da Inglaterra tem sérios problemas com a sua implementação e os efeitos que pode causar.
Mesmo assim, muitas pessoas não ouviram falar muito sobre a oportunidade e estão um pouco confusas sobre como tudo funciona e como isso poderia beneficiá-las. Com isso em mente, decidi escrever este artigo para explicar os prós e contras em termos leigos – também tentarei transmitir por que o Banco da Inglaterra está enfrentando esse problema.
Os detalhes sobre ajuda para comprar
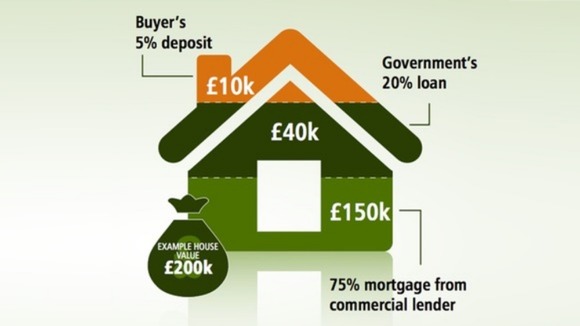
Ajuda para comprar é principalmente um sistema de empréstimo apoiado pelo governo que visa dar aos compradores de primeira viagem e aos que compram uma nova construção algum apoio financeiro extra. Os compradores são obrigados a contribuir com 5% do preço do imóvel como depósito (em vez dos 10-15% normalmente esperados), e o governo está disposto a emprestar-lhes até 20% do valor, o que significa que só têm de obter uma hipoteca. para os 75% restantes. Mais detalhes podem ser encontrados em The Little House Company
Isso certamente será música para os ouvidos dos compradores. Não há cobrança de juros nos primeiros 5 anos, mas a partir do 6º ano será cobrada uma taxa de juros mínima de 1.75% – praticamente nada. A única desvantagem é que o empréstimo deve ser quitado caso você decida vender o imóvel, mas considerando a lentidão com que os preços tendem a subir no Reino Unido , espera-se que isso incentive os proprietários a permanecerem em suas casas por períodos mais longos.
O problema do Banco da Inglaterra

Eles parecem discordar de tudo hoje em dia, não é? Mesmo assim, na verdade, eles têm um argumento verdadeiramente válido. As pessoas que dirigem o Banco de Inglaterra estão preocupadas com a possibilidade de o novo regime criar um aumento na procura que a nossa oferta imobiliária não consegue dar resposta. Isto obviamente faria com que os preços subissem e deixaria muitos dos compradores que teriam beneficiado do esquema numa posição pior.
Além disso, destacaram preocupações de que o esquema de ajuda para comprar se tornará uma característica permanente na nossa economia se isso acontecer. Neste momento, a maioria das pessoas está a ter dificuldades em pagar uma hipoteca suficientemente boa para comprar a sua primeira propriedade, mas se o esquema encorajar um aumento acentuado dos preços, será impossível para a maioria dos residentes comprar uma casa sem ela.
Você provavelmente pode entender o que eles querem dizer, certo? No entanto, independentemente do lado da cerca em que se esteja sentado, temos de admitir que este esquema é uma faca de dois gumes e ninguém pode prever o seu impacto a longo prazo, e é por isso que muitos acreditam que precisa de ser completamente reconsiderado.
Autor Nick Marr