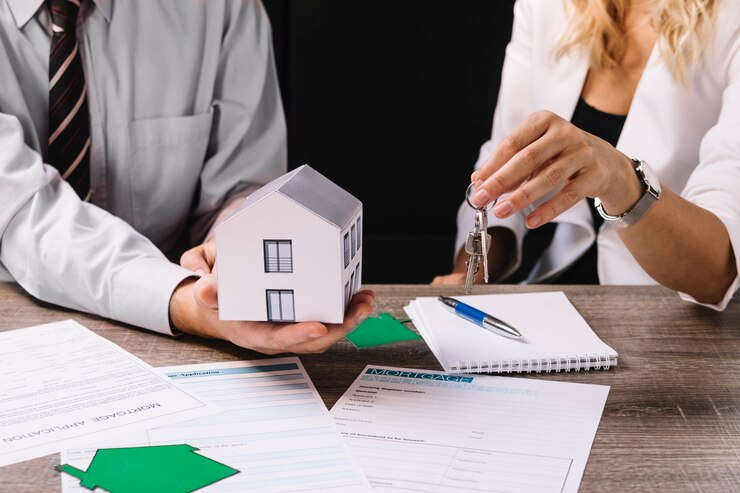
Garantir uma hipoteca é uma etapa crucial na jornada da casa própria, mas para muitos, uma pontuação de crédito baixa pode parecer um obstáculo intransponível. Embora uma pontuação de crédito mais alta facilite o processo, não é impossível obter uma hipoteca com crédito inferior. Este artigo explora as possibilidades, desafios e estratégias para obter uma hipoteca com baixa pontuação de crédito.
Compreendendo a pontuação de crédito e a aprovação de hipotecas
Antes de nos aprofundarmos nos detalhes, é importante entender como as pontuações de crédito afetam as aprovações de hipotecas. Os credores usam a pontuação de crédito como um fator-chave para determinar a qualidade de crédito de um mutuário e o nível de risco envolvido em emprestar a ele.
Faixas de pontuação de crédito
Geralmente, as pontuações de crédito se enquadram nas seguintes categorias:
- Excelente: 750+
- Bom: 700-749
- Justo: 650-699
- Ruim: 600-649
- Muito ruim: abaixo de 600
Tipos de hipotecas disponíveis para baixas pontuações de crédito
Várias opções de hipoteca atendem a mutuários com pontuação de crédito mais baixa:
Empréstimos FHA
Os empréstimos da Federal Housing Administration (FHA) costumam ser a opção ideal para aqueles com pontuação de crédito mais baixa. Esses empréstimos apoiados pelo governo normalmente permitem pontuações de crédito tão baixas quanto 580 com um pagamento inicial de 3.5% ou mesmo 500-579 com um pagamento inicial de 10%.
Empréstimos VA
Os empréstimos VA oferecem condições favoráveis para veteranos elegíveis e membros do serviço ativo e muitas vezes não têm um requisito mínimo de pontuação de crédito, embora muitos credores imponham seus próprios mínimos.
Empréstimos do USDA
Esses empréstimos são projetados para compradores de casas rurais e suburbanas e podem aceitar pontuações de crédito mais baixas, embora os requisitos específicos possam variar de acordo com o credor.
Empréstimos Convencionais
Embora os empréstimos convencionais normalmente exijam pontuações de crédito mais altas, alguns credores oferecem opções para mutuários com pontuações tão baixas quanto 620.
Desafios de obter uma hipoteca com baixa pontuação de crédito
Embora seja possível garantir uma hipoteca com uma pontuação de crédito baixa, ela apresenta vários desafios:
Taxas de juros mais altas
Os mutuários com pontuações de crédito mais baixas geralmente enfrentam taxas de juros mais altas, o que pode aumentar significativamente o custo geral do empréstimo ao longo do tempo.
Adiantamentos maiores
Os credores podem exigir adiantamentos maiores para compensar o risco associado a pontuações de crédito mais baixas.
Opções de empréstimo limitadas
Pontuações de crédito mais baixas podem restringir os tipos de empréstimos disponíveis, excluindo potencialmente termos ou programas mais favoráveis.
Requisitos mais rigorosos
Os credores podem examinar mais de perto outros aspectos do seu perfil financeiro, como estabilidade de renda e relação dívida / rendimento.
Estratégias para melhorar suas chances
Apesar desses desafios, existem estratégias para melhorar suas chances de aprovação de hipoteca:
Trabalhe para melhorar sua pontuação de crédito
Mesmo um pequeno aumento na sua pontuação de crédito pode levar a benefícios substanciais. Priorize o pagamento de contas em dia, reduza os saldos do cartão de crédito e corrija quaisquer erros em seu relatório de crédito.
Economize para um adiantamento maior
Um pagamento inicial maior pode ajudar a compensar o risco associado a uma pontuação de crédito mais baixa, levando potencialmente a melhores condições de empréstimo.
Considere um co-signatário
Ter um fiador com um perfil de crédito mais forte pode aumentar suas chances de aprovação e potencialmente garantir melhores condições.
Explore empréstimos apoiados pelo governo
Conforme mencionado anteriormente, os empréstimos apoiados pelo governo, como os empréstimos FHA, VA e USDA, costumam ter requisitos de crédito mais brandos.
A importância de fazer compras
Ao lidar com uma pontuação de crédito baixa, é crucial pesquisar e comparar ofertas de vários credores. O que constitui uma pontuação de crédito de nível 2 pode variar ligeiramente entre os credores, e alguns podem estar mais dispostos a trabalhar com pontuações mais baixas do que outros. Explorar várias opções aumenta suas chances de encontrar um credor que esteja disposto a trabalhar com sua situação financeira específica.
Considerando caminhos alternativos para a casa própria
Se garantir uma hipoteca for muito desafiador no momento, considere caminhos alternativos:
Contratos de aluguel próprio
Esses acordos permitem que você alugue um imóvel com a opção de comprá-lo no futuro, potencialmente dando-lhe tempo para melhorar sua pontuação de crédito.
Financiamento ao Proprietário
Alguns proprietários podem estar dispostos a financiar a compra com condições mais flexíveis do que os credores tradicionais.
Melhorar e reaplicar
Se você não estiver com pressa, considere melhorar sua pontuação de crédito antes de solicitar uma hipoteca. Mesmo alguns meses de esforço concentrado podem fazer uma diferença significativa.
A perspectiva de longo prazo
Lembre-se de que, embora seja possível obter uma hipoteca com uma pontuação de crédito baixa, nem sempre pode ser a melhor decisão financeira. Considere se pode ser mais benéfico, a longo prazo, adiar a compra de uma casa enquanto se trabalha para melhorar sua pontuação de crédito. Isso pode levar a melhores condições de empréstimo e economias significativas ao longo da vida de sua hipoteca.
Conclusão
Garantir uma hipoteca com baixa pontuação de crédito é desafiador, mas possível. Ao compreender suas opções, preparar-se cuidadosamente e potencialmente explorar rotas alternativas, você pode aumentar suas chances de conseguir a casa própria. Lembre-se de que sua pontuação de crédito não é imutável – com tempo e esforço, você pode melhorá-la e abrir opções de hipotecas mais favoráveis no futuro.